کنترل کسری انبار رستوران؛ از شمارش واقعی تا کشف علت اختلاف
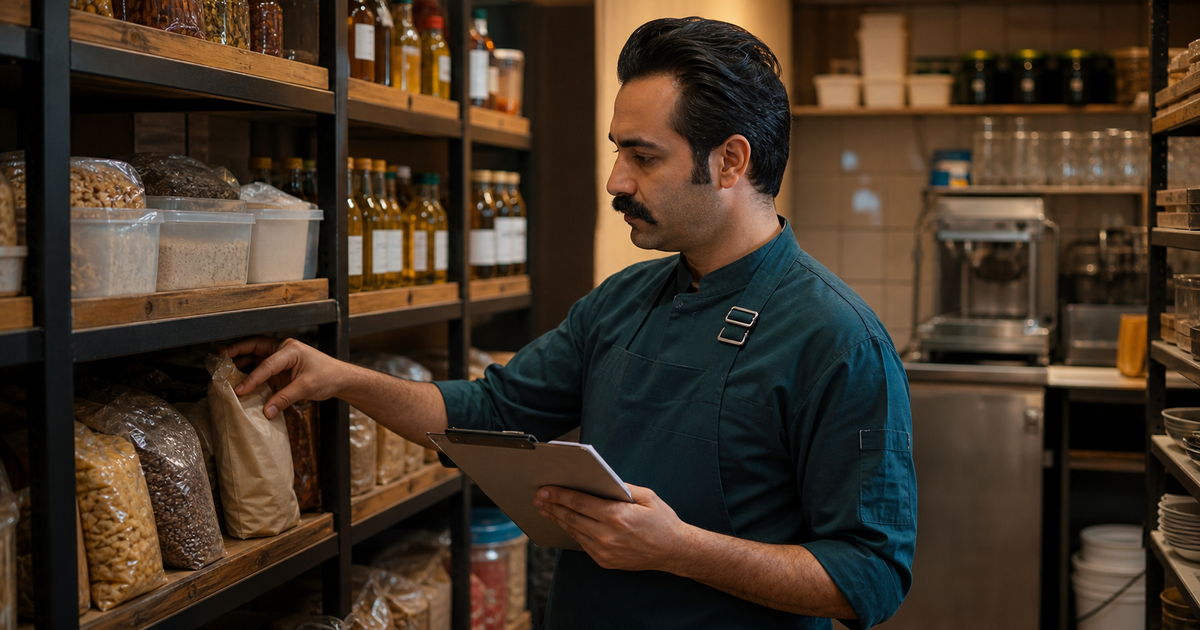
!مدیر انبار رستوران در حال شمارش مواد اولیه و مقایسه با موجودی ثبتشده
در سیستم نوشته شده هشت بطری سیروپ باقی مانده، اما روی قفسه فقط پنج بطری است. مدیر انبار میگوید خریدها ثبت شده، باریستا میگوید مصرف بیشتر از معمول نبوده و مدیر نمیداند اختلاف از شمارش است، رسپی است یا خروج بدون ثبت. این همان نقطهای است که «کسری انبار» باید از یک حدس به یک معادله تبدیل شود.
پاسخ کوتاه: برای کنترل کسری انبار رستوران، موجودی واقعی را با موجودی مورد انتظار مقایسه کنید. موجودی مورد انتظار از موجودی اول دوره بهعلاوه خرید و انتقال ورودی، منهای مصرف تئوریک فروش، ضایعات ثبتشده و انتقال خروجی به دست میآید. اختلاف باید به واحد، ارزش ریالی و علت احتمالی ثبت شود.
موجودی دفتری با موجودی مورد انتظار فرق دارد
موجودی دفتری فقط میگوید چه چیزی ثبت شده است. موجودی مورد انتظار، فروش و رسپی را هم وارد میکند:
موجودی مورد انتظار پایان = موجودی واقعی اول + خرید + انتقال ورودی − مصرف تئوریک − ضایعات ثبتشده − انتقال خروجی
سپس:
مغایرت = موجودی واقعی پایان − موجودی مورد انتظار پایان
اگر عدد منفی باشد، کسری دارید. مثبتبودن هم همیشه خبر خوب نیست؛ ممکن است خرید دوبار ثبت شده یا مصرف رسپی بیش از واقعیت تعریف شده باشد.
قبل از شمارش، واحدها را یکسان کنید
یک بسته، یک کیلو، یک بطری و یک میلیلیتر در یک ستون قابل جمع نیستند. برای هر ماده یک واحد پایه انتخاب کنید:
- دان و گوشت: گرم یا کیلوگرم
- شیر و سیروپ: میلیلیتر یا لیتر
- ظروف بیرونبر: عدد
- پنیر ورقهای یا نان: عدد یا گرم، با روش ثابت
اندازه بسته تأمینکننده میتواند تغییر کند. «یک کارتن» بدون تعداد یا وزن قابل اتکا نیست. ضریب تبدیل را کنار کالا نگه دارید.
همه انبار را هر شب نشمارید
مواد را بر اساس ارزش و ریسک گروهبندی کنید:
گروه A: گران، پرمصرف یا مستعد اختلاف؛ مثل دان، گوشت، پنیر، روغن و برخی سیروپها. شمارش روزانه یا چندبار در هفته.
گروه B: ارزش و مصرف متوسط. شمارش هفتگی.
گروه C: کمارزش یا کمریسک. شمارش ماهانه یا دورهای.
شمارش چرخهای کوتاه و منظم معمولاً از انبارگردانی سنگین آخر ماه مفیدتر است؛ چون اختلاف نزدیک به زمان وقوع دیده میشود.
شمارش کور انجام دهید
فرد شمارنده بهتر است ابتدا عدد سیستم را نبیند. اگر بداند «باید ۱۲ عدد باشد»، ناخودآگاه شمارش را به همان عدد نزدیک میکند. برگه شمارش فقط نام کالا، واحد و محل را داشته باشد. بعد از ثبت واقعی، مقایسه انجام شود.
برای اقلام بازشده، روش تخمین را ثابت کنید: وزنکردن بطری، خط مدرج ظرف یا درصد استاندارد. «تقریباً نصف» بین دو نفر معنای یکسانی ندارد.
مثال فرضی یک اختلاف
موجودی واقعی اول هفته یک ماده ۲۰ کیلوگرم بوده است. طی هفته ۳۰ کیلو خرید و بر اساس فروش و رسپی ۳۸ کیلو مصرف تئوریک ثبت شده. یک کیلو ضایعات و دو کیلو انتقال به شعبه دیگر نیز ثبت شده است.
موجودی مورد انتظار = ۲۰ + ۳۰ − ۳۸ − ۱ − ۲ = ۹ کیلوگرم
شمارش واقعی ۷٫۵ کیلو است؛ کسری ۱٫۵ کیلوگرم داریم. حالا باید ببینیم این اختلاف از کجا آمده: بازده پاککردن ماده، اندازه سرو، خرید ناقص، انتقال ثبتنشده یا خروج غیرمجاز.
هفت علت رایج مغایرت
- ۱خرید ثبت شده اما کامل تحویل نشده است. تعداد، وزن و وضعیت بسته هنگام دریافت بررسی نشده.
- ۲رسپی با اجرای واقعی فرق دارد. مصرف هر سرو بیشتر از استاندارد است.
- ۳بازده ماده اشتباه محاسبه شده است. وزن ناخالص با وزن قابل مصرف یکی فرض شده.
- ۴ضایعات ثبت نشدهاند. خرابی، افتادن، سوختن یا برگشتی در حافظه مانده است.
- ۵انتقال بین انبار، بار یا شعب ثبت نشده است. کالا جابهجا شده اما سند ندارد.
- ۶غذای پرسنلی یا پذیرایی ثبت نشده است. مصرف واقعی است اما به فروش وصل نمیشود.
- ۷سوءاستفاده یا خروج بدون مجوز رخ داده است. این احتمال بعد از بررسی خطاهای فرایندی با شواهد پیگیری میشود.
دریافت کالا نقطه شروع کنترل است
اگر ورودی غلط باشد، شمارش بعدی هم غلط میشود. هنگام تحویل:
- سفارش خرید با فاکتور و کالای واقعی تطبیق داده شود.
- وزن یا تعداد اقلام حساس کنترل شود.
- بسته آسیبدیده، دما و کیفیت ثبت شود.
- کسری همان لحظه روی رسید تحویل نوشته شود.
- فرد سفارشدهنده و تأییدکننده دریافت، در خریدهای مهم ترجیحاً یک نفر نباشند.
قیمت ارزان با تحویل ناقص یا کیفیت ناپایدار، ارزان نیست.
مغایرت را به درصد و ریال تبدیل کنید
کسری دو کیلو از مادهای ارزان با کسری ۲۰۰ گرم از مادهای گران یکسان نیست. دو شاخص بسازید:
درصد مغایرت = مقدار مغایرت ÷ مصرف مورد انتظار × ۱۰۰
ارزش مغایرت = مقدار مغایرت × قیمت واحد قابل اتکا
اولویت بررسی با ترکیبی از ارزش، تکرار و ریسک عملیاتی تعیین شود. یک اختلاف کوچک اما تکرارشونده ممکن است از یک عادت غلط خبر دهد.
جلسه مغایرت نباید جلسه محاکمه باشد
برای هر اختلاف بزرگ یک مسیر شواهدی بسازید:
- ۱شمارش دوباره با نفر دوم
- ۲بررسی واحد و ضریب تبدیل
- ۳کنترل خرید و انتقال
- ۴مقایسه فروش با رسپی
- ۵مرور ضایعات و غذای پرسنلی
- ۶بررسی سطح دسترسی و تغییرات ثبتشده
اگر پس از این مراحل شواهد سوءاستفاده وجود دارد، مطابق قوانین کار، سیاست داخلی و با رعایت محرمانگی پیگیری کنید. اتهام عمومی به تیم اعتماد را از بین میبرد و ممکن است تبعات حقوقی داشته باشد.
برنامه ۱۴ روزه کنترل کسری
- پنج قلم گروه A را انتخاب کنید.
- موجودی واقعی اول را با شمارش کور ثبت کنید.
- رسپی و واحد آنها را بررسی کنید.
- خرید، ضایعات، انتقال و غذای پرسنلی را روزانه ثبت کنید.
- پایان هر روز یا هر دو روز شمارش کوتاه انجام دهید.
- اختلاف را به علت احتمالی برچسب بزنید.
- در پایان دو هفته، بزرگترین علت تکراری را اصلاح کنید.
این آزمایش کوچک بهتر از خرید ناگهانی نرمافزار یا دوربین بدون تعریف فرایند است.
جمعبندی
کنترل کسری انبار رستوران از شمارش شروع میشود، اما با شمارش تمام نمیشود. باید خرید، رسپی، فروش، ضایعات و انتقال در یک معادله قرار گیرند. روی چند قلم پرریسک تمرکز کنید، اختلاف را سریع ببینید و قبل از متهمکردن افراد، مسیر ثبت را کامل کنید.
اگر میخواهید ارتباط منو، سفارش و گزارش مصرف را منظمتر بررسی کنید، دموی Bordino را ببینید و درباره قابلیتهای انبار و گزارش موردنیازتان مستقیماً از تیم محصول سؤال کنید.
سؤالات متداول
هر چند وقت یکبار انبار رستوران را بشماریم؟
اقلام گران و پرریسک روزانه یا چندبار در هفته، اقلام متوسط هفتگی و اقلام کمریسک ماهانه شمارش شوند.
موجودی مثبت بیش از انتظار هم مشکل است؟
بله. میتواند نشانه ثبت دوباره خرید، رسپی بیش از واقعیت یا خطای واحد باشد و باید بررسی شود.
آیا دوربین مشکل کسری را حل میکند؟
دوربین جای واحد استاندارد، دریافت درست، سطح دسترسی و ثبت انتقال را نمیگیرد. الزامات قانونی و حریم خصوصی نیز باید رعایت شوند.
منوی دیجیتال کسبوکارتان را راهاندازی کنید
پلن مناسب کسبوکارتان را انتخاب کنید؛ با پشتیبانی فارسی و ۱۴ روز ضمانت بازگشت وجه.
مشاهده تعرفهها