کنترل هزینه رستوران؛ چارچوب هفتگی برای کاهش نشت پول
ساعت چهار عصر است. مدیر یک رستوران در تهران فاکتور خرید مرغ، گزارش صندوق و پیام تأمینکننده را همزمان نگاه میکند. فروش آخر هفته خوب بوده، اما پول کافی برای خرید بعدی و پرداخت اضافهکاری باقی نمانده است. هر واحد هزینه جداگانه پیگیری شده و هیچکس تصویر کامل را ندارد. این همان جایی است که کنترل هزینه رستوران باید از یک واکنش اضطراری به یک عادت هفتگی تبدیل شود.
پاسخ کوتاه: برای کنترل هزینه رستوران، هزینهها را به مواد، نیروی کار، اجاره و خدمات، انرژی و ضایعات تقسیم کنید. برای هر گروه یک عدد هفتگی و مسئول ثبت بگذارید، بودجه را با واقعیت مقایسه کنید و هر اختلاف را با علت و اقدام اصلاحی ثبت کنید؛ هدف، حفظ کیفیت و ظرفیت فروش همزمان با کاهش نشت پول است.
در این چارچوب، قرار نیست هر بار که هزینه بالا رفت، از کیفیت مواد یا تعداد کارکنان کم کنید. ابتدا باید بفهمید کدام عدد تغییر کرده، چرا تغییر کرده و چه کسی میتواند آن را اصلاح کند.
کنترل هزینه با کمکردن کورکورانه فرق دارد
کمکردن هزینه یعنی کاهش یک رقم. کنترل هزینه یعنی رابطه میان هزینه، کیفیت، ظرفیت و فروش را ببینید. اگر برای کاهش هزینه کافه شیر ارزانتری بخرید که کفکردن مناسبی ندارد، پرت نوشیدنی و نارضایتی مشتری ممکن است بیشتر شود. اگر نیروی شیفت عصر را حذف کنید، زمان انتظار بالا میرود و بخشی از فروش از دست میرود.
سه پرسش را برای هر تصمیم بنویسید:
- ۱این هزینه چه چیزی را برای مشتری یا عملیات فراهم میکند؟
- ۲اگر آن را کم کنیم، کدام شاخص دیگر تغییر میکند؟
- ۳آیا راهی برای کاهش مصرف، خطا یا زمان وجود دارد، بدون حذف کامل هزینه؟
برای نمونه، کاهش دورریز سبزی با سفارش کوچکتر و تحویلهای بیشتر، با حذف سبزی از بشقاب فرق دارد. اولی یک اصلاح عملیاتی است؛ دومی ممکن است ارزش وعده را پایین بیاورد.
همچنین فروش بالا بهتنهایی نشانه سلامت مالی نیست. اگر دنبال نشانههای پنهان میگردید، مرور محلهای نشت سود رستوران کمک میکند هزینههایی را ببینید که معمولاً در یک ردیف جداگانه ثبت نمیشوند.
ساخت نقشه هزینههای رستوران
قبل از تعیین هدف، همه پرداختها و مصرفها را در چند گروه ثابت قرار دهید. گروهها باید برای تیم قابل فهم باشند و هر فاکتور فقط در یک گروه اصلی ثبت شود.
| گروه هزینه | نمونههای قابل ثبت | مالک بررسی |
|---|---|---|
| مواد و بستهبندی | گوشت، برنج، روغن، قهوه، ظروف بیرونبر | سرآشپز یا مسئول خرید |
| نیروی کار | حقوق، اضافهکاری، مزایا و آموزش | مدیر شیفت یا مدیر مجموعه |
| اجاره و خدمات | اجاره، شارژ، نظافت، تعمیرات و حسابداری | مدیر |
| انرژی | برق، گاز، آب و سوخت | سرشیفت و مدیر |
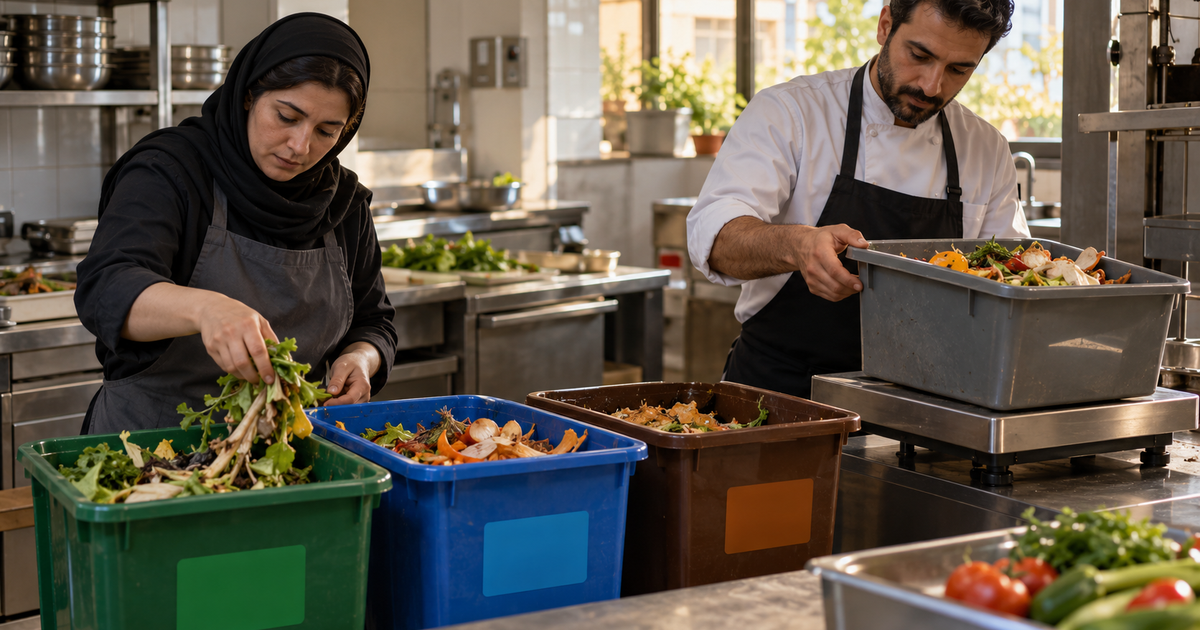
| ضایعات و خطا | دورریز، غذای برگشتی، سفارش اشتباه و شکستگی | سرشیفت |
| کارمزد و فروش | کارمزد پلتفرمها، تخفیف و هزینه بستهبندی ارسال | مدیر فروش یا مدیر |
هزینهای مانند تعمیر یخچال را بهصورت جداگانه از خرید مواد نگه دارید. در غیر این صورت، یک تعمیر بزرگ ممکن است تصویر بهای تمامشده غذا را برای چند هفته مخدوش کند.
نقشه را به مرکز هزینه وصل کنید
برای شعبههای مختلف یا سالن و بیرونبر، ستون مرکز هزینه اضافه کنید. ممکن است خرید قهوه مشترک باشد، اما مصرف و دورریز هر بخش متفاوت باشد. همین تفکیک به شما میگوید مشکل در خرید است یا در اجرای شیفت.
در پایان هر ماه، گروههای مشابه را با هم جمع کنید و هزینههای یکباره را علامت بزنید. این کار از تصمیمگیری عجولانه بر اساس یک هفته غیرعادی جلوگیری میکند.
انتخاب عددهای هفتگی قابل پیگیری
گزارشهای طولانی معمولاً خوانده نمیشوند. برای هر گروه یک تا سه شاخص انتخاب کنید که مدیر بتواند هر هفته آنها را ثبت و توضیح دهد.
- مواد: ارزش خرید، مصرف ثبتشده، موجودی پایان هفته و درصد دورریز.
- نیروی کار: ساعت برنامهریزیشده، ساعت واقعی، اضافهکاری و فروش هر ساعت کاری.
- انرژی و خدمات: مبلغ قبض، روزهای قطعی تجهیزات و هزینه تعمیرات.
- ضایعات: وزن یا تعداد اقلام دورریختهشده و علت هر مورد.
- فروش: فروش خالص، تخفیف، برگشتی و فروش هر کانال.
عدد هفتگی باید تعریف روشن داشته باشد. مثلاً «هزینه مواد» را فقط از فاکتور خرید نگیرید؛ اگر موجودی انبار در پایان هفته تغییر کرده، مصرف واقعی با خرید همان هفته یکی نیست.
فرمول ساده مصرف مواد چنین است:
مصرف مواد = موجودی ابتدای دوره + خرید دوره − موجودی پایان دوره
اگر موجودیگیری دقیق نیست، ابتدا برای اقلام گران یا حساس مانند گوشت، روغن، قهوه و لبنیات شمارش منظم راه بیندازید. لازم نیست از روز اول تمام انبار را با جزئیات یکسان بررسی کنید.
مقایسه بودجه، واقعیت و علت اختلاف
بودجه باید قبل از شروع هفته ثبت شود. بعد از پایان هفته، سه ستون را کنار هم بگذارید:
| شاخص | بودجه هفتگی | واقعیت | اختلاف و علت |
|---|---|---|---|
| خرید مواد | ۱۲۰٬۰۰۰٬۰۰۰ تومان | ۱۳۵٬۰۰۰٬۰۰۰ تومان | افزایش خرید مرغ برای رویداد |
| اضافهکاری | ۱۸٬۰۰۰٬۰۰۰ تومان | ۲۷٬۰۰۰٬۰۰۰ تومان | پوشش غیبت دو نفر |
| دورریز | ۵٬۰۰۰٬۰۰۰ تومان | ۹٬۰۰۰٬۰۰۰ تومان | آمادهسازی بیش از فروش روزهای خلوت |
اعداد جدول «مثال فرضی» هستند. هدف جدول، سرزنش نیست؛ باید مشخص کند اختلاف موقتی بوده یا تکرار میشود.
برای هر اختلاف، این چهار سؤال را جواب دهید:
- ۱اختلاف در مقدار، قیمت یا زمانبندی رخ داده است؟
- ۲علت قابل پیشبینی بود یا ناگهانی؟
- ۳چه کسی اطلاعات دقیقتری درباره علت دارد؟
- ۴برای هفته بعد چه تغییری انجام میشود و چه تاریخی برای بازبینی دارد؟
اختلاف را با یک برچسب ثابت ثبت کنید: قیمت خرید، مصرف بیش از استاندارد، ثبت ناقص، فروش کمتر از انتظار یا اتفاق یکباره. پس از چند هفته، الگوهایی پیدا میکنید که در حسابداری ساده دیده نمیشوند.
کنترل مواد و اندازه پرس
بخش مهم کاست کنترل رستوران در آشپزخانه اتفاق میافتد. قیمت فاکتور مهم است، اما مقدار مصرف هر پرس و میزان دورریز تعیین میکند مواد چقدر برای شما هزینه داشتهاند.
برای هر غذای پرفروش، برگه استاندارد تهیه کنید:
- وزن ماده اصلی قبل و بعد از پاککردن؛
- مقدار برنج، سس، روغن و مخلفات؛
- تعداد پرس قابل تولید از هر بسته؛
- روش نگهداری و زمان مصرف؛
- علتهای مجاز برای دورریز.
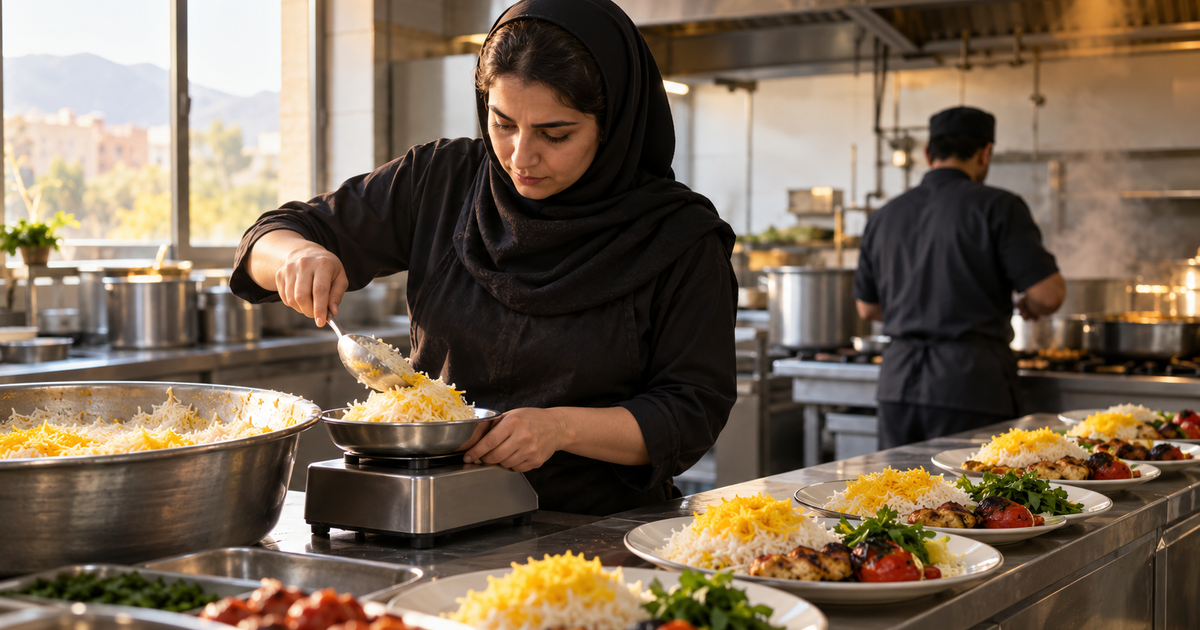
وزنکشی را با ترازوی سالم و در چند نوبت مختلف بررسی کنید. اگر هر آشپز مقدار متفاوتی سس یا پروتئین میریزد، قیمت خرید بهتنهایی نمیتواند مشکل را نشان دهد.
مثال فرضی اندازه پرس
فرض کنید یک بسته گوشت ۱۰ کیلوگرمی پس از پاککردن، ۸ کیلوگرم قابل مصرف میدهد و هر پرس باید ۲۰۰ گرم باشد. ظرفیت نظری آن ۴۰ پرس است. اگر در عمل ۳۵ پرس آماده شود، باید تفاوت ۵ پرس را بررسی کنید: وزن بیشتر، دورریز، غذای کارکنان یا ثبت ناقص.
برای اقلامی مانند شیر، ثبت روزانه مصرف و دورریز مفید است. راهنمای محاسبه پرت شیر در کافه میتواند برای ساخت همین ثبت ساده به کار بیاید.
چکلیست کنترل مواد در پایان شیفت:
- ✓موجودی اقلام حساس شمارش و با دفتر ثبت مقایسه شد.
- ✓وزن یک پرس از غذای اصلی کنترل شد.
- ✓دورریز با علت مشخص ثبت شد.
- ✓مواد نزدیک به پایان مصرف جدا و برچسبگذاری شد.
- ✓اختلاف خرید و مصرف برای بررسی فردا علامت خورد.
کنترل نیروی کار و زمانبندی
کاهش نیروی کار بدون نگاه به الگوی فروش، معمولاً فشار را به سالن و آشپزخانه منتقل میکند. بهجای حذف یک نفر، زمانبندی را بر اساس ساعتهای شلوغ و خلوت بازبینی کنید.
برای هر روز هفته، فروش ساعتی یا تعداد سفارش را کنار تعداد کارکنان بگذارید. سپس سه بازه بسازید:
- آمادهسازی: زمانی که نیروی آشپزخانه برای پیشتولید لازم است؛
- اوج فروش: زمانی که ظرفیت سرو و تحویل باید کامل باشد؛
- پایان شیفت: زمانی برای جمعکردن، شمارش و نظافت.
اگر اضافهکاری تکرار میشود، علت را مشخص کنید: شروع دیرهنگام شیفت، آمادهسازی ناقص، خرابی تجهیزات یا فروش پیشبینینشده. هر علت راهحل متفاوتی دارد.
یک شاخص ساده این است:
فروش هر ساعت کاری = فروش خالص دوره ÷ مجموع ساعت کار ثبتشده
این عدد را بین روزهای مشابه مقایسه کنید، نه میان یک پنجشنبه شلوغ و یک دوشنبه خلوت. کیفیت، ایمنی و استراحت قانونی کارکنان باید در تصمیمگیری حفظ شود.
هزینههای ثابت، انرژی و خدمات
اجاره یا قرارداد خدمات را هر هفته نمیتوان تغییر داد، اما باید سهم آنها را در تصمیمهای عملیاتی دید. پرداخت ثابت بالا در ماههای کمفروش فشار بیشتری ایجاد میکند؛ بنابراین بودجه هفتگی باید سهمی از این هزینهها را نشان دهد.
برای انرژی، عدد قبض کافی نیست. وضعیت تجهیزات را هم ثبت کنید:
- یخچالی که بیش از حد روشن میماند؛
- نشتی آب یا گاز؛
- دستگاهی که پیش از شروع سرو روشن میشود؛
- فیلتر یا قطعهای که تعویض آن عقب افتاده است.
نگهداری پیشگیرانه معمولاً تصمیم هزینهای است، اما خرابی ناگهانی میتواند فروش یک شیفت را متوقف کند. هزینه تعمیرات را با تاریخ و تجهیز ثبت کنید تا بدانید کدام دستگاه بیشترین فشار را به بودجه وارد میکند.
برای هزینههای خدماتی مانند نظافت، لباس کار یا بستهبندی، قرارداد و مصرف واقعی را کنار هم بگذارید. گاهی مذاکره درباره زمان تحویل یا مقدار سفارش، از تغییر تأمینکننده کمریسکتر است.
جلسه کوتاه و برنامه اصلاحی
جلسه کنترل هزینه را به گزارشخوانی طولانی تبدیل نکنید. یک زمان ثابت، مثلاً صبح نخستین روز کاری هفته، تعیین کنید و با دادههای هفته قبل وارد جلسه شوید.
فرایند پیشنهادی:
- ۱مدیر، جدول بودجه و واقعیت را پیش از جلسه تکمیل کند.
- ۲سرآشپز سه اختلاف مهم مواد و دورریز را توضیح دهد.
- ۳سرشیفت، اضافهکاری، خطا و مصرف انرژی را مرور کند.
- ۴تیم فقط دو یا سه اقدام قابل اجرا برای هفته بعد انتخاب کند.
- ۵برای هر اقدام یک مالک، مهلت و عدد سنجش تعیین شود.
- ۶در جلسه بعد، ابتدا نتیجه اقدام قبلی بررسی شود.
نمونه برنامه اصلاحی:
| اختلاف | اقدام هفته بعد | مالک | معیار بازبینی |
|---|---|---|---|
| وزن پرس برنج نوسان دارد | استفاده از پیمانه مشخص در دو شیفت | سرآشپز | وزن ۱۰ پرس تصادفی |
| اضافهکاری جمعه بالا رفته | جابهجایی شروع دو نفر به ساعت اوج | مدیر شیفت | مجموع ساعت اضافهکاری |
| دورریز سبزی زیاد است | کاهش آمادهسازی اولیه و تحویل دوم | مسئول خرید | ارزش دورریز روزانه |
تصمیمها را در یک برگه یا فایل مشترک ثبت کنید. اگر اقدام انجام نشد، دلیل آن را بنویسید؛ مشکل ممکن است کمبود ابزار یا زمان باشد، نه بیتوجهی فرد.
برای هماهنگکردن این اعداد با پول قابل پرداخت، برنامه جریان نقدی ۱۳ هفتهای را هم کنار جدول هزینه نگه دارید. اگر فروش آنلاین دارید، کارمزد و تخفیف را جداگانه ببینید و سود واقعی سفارش آنلاین را از فروش اسمی تفکیک کنید.
جمعبندی
کنترل هزینه رستوران با یک جدول پیچیده شروع نمیشود؛ با دستهبندی روشن، عددهای هفتگی و مسئول مشخص شروع میشود. همین هفته سه گروه پرهزینه را انتخاب کنید، بودجه و واقعیت را کنار هم بگذارید و برای بزرگترین اختلاف یک اقدام اصلاحی تعیین کنید. هفته بعد، نتیجه همان اقدام را اندازه بگیرید و چرخه را ادامه دهید.
سؤالات متداول
کنترل هزینه رستوران را از کجا شروع کنیم؟
ابتدا هزینهها را به مواد، نیروی کار، هزینههای ثابت، انرژی، خدمات و ضایعات تقسیم کنید. سپس برای هر گروه یک عدد هفتگی، مسئول ثبت و حد هشدار تعیین کنید تا تصمیمها بر اساس اختلاف بودجه و واقعیت گرفته شوند.
آیا کاهش هزینه همیشه به معنی خرید ارزانتر است؟
خیر. خرید ارزانتر اگر کیفیت، اندازه پرس یا سرعت سرو را خراب کند، ممکن است هزینه واقعی را بیشتر کند. قیمت، مقدار مصرف، ضایعات و اثر آن بر رضایت مشتری را کنار هم بسنجید.
هر چند وقت یکبار باید هزینه مواد اولیه را بررسی کنیم؟
برای اقلام پرمصرف و حساس، ثبت روزانه و مرور هفتگی مناسب است. اقلام کممصرف را میتوان هفتگی یا دو هفته یکبار بررسی کرد؛ اما اختلافهای غیرعادی باید همان روز علتیابی شوند.
در جلسه کنترل هزینه چه کسی باید مسئول اقدام اصلاحی باشد؟
برای هر اختلاف فقط یک مالک مشخص کنید؛ مثلاً سرآشپز برای اندازه پرس، سرشیفت برای ثبت دورریز و مدیر برای قرارداد تأمین. افراد دیگر میتوانند همکار باشند، اما پاسخگویی نباید بین چند نفر پخش شود.
منوی دیجیتال کسبوکارتان را راهاندازی کنید
پلن مناسب کسبوکارتان را انتخاب کنید؛ با پشتیبانی فارسی و ۱۴ روز ضمانت بازگشت وجه.
مشاهده تعرفهها